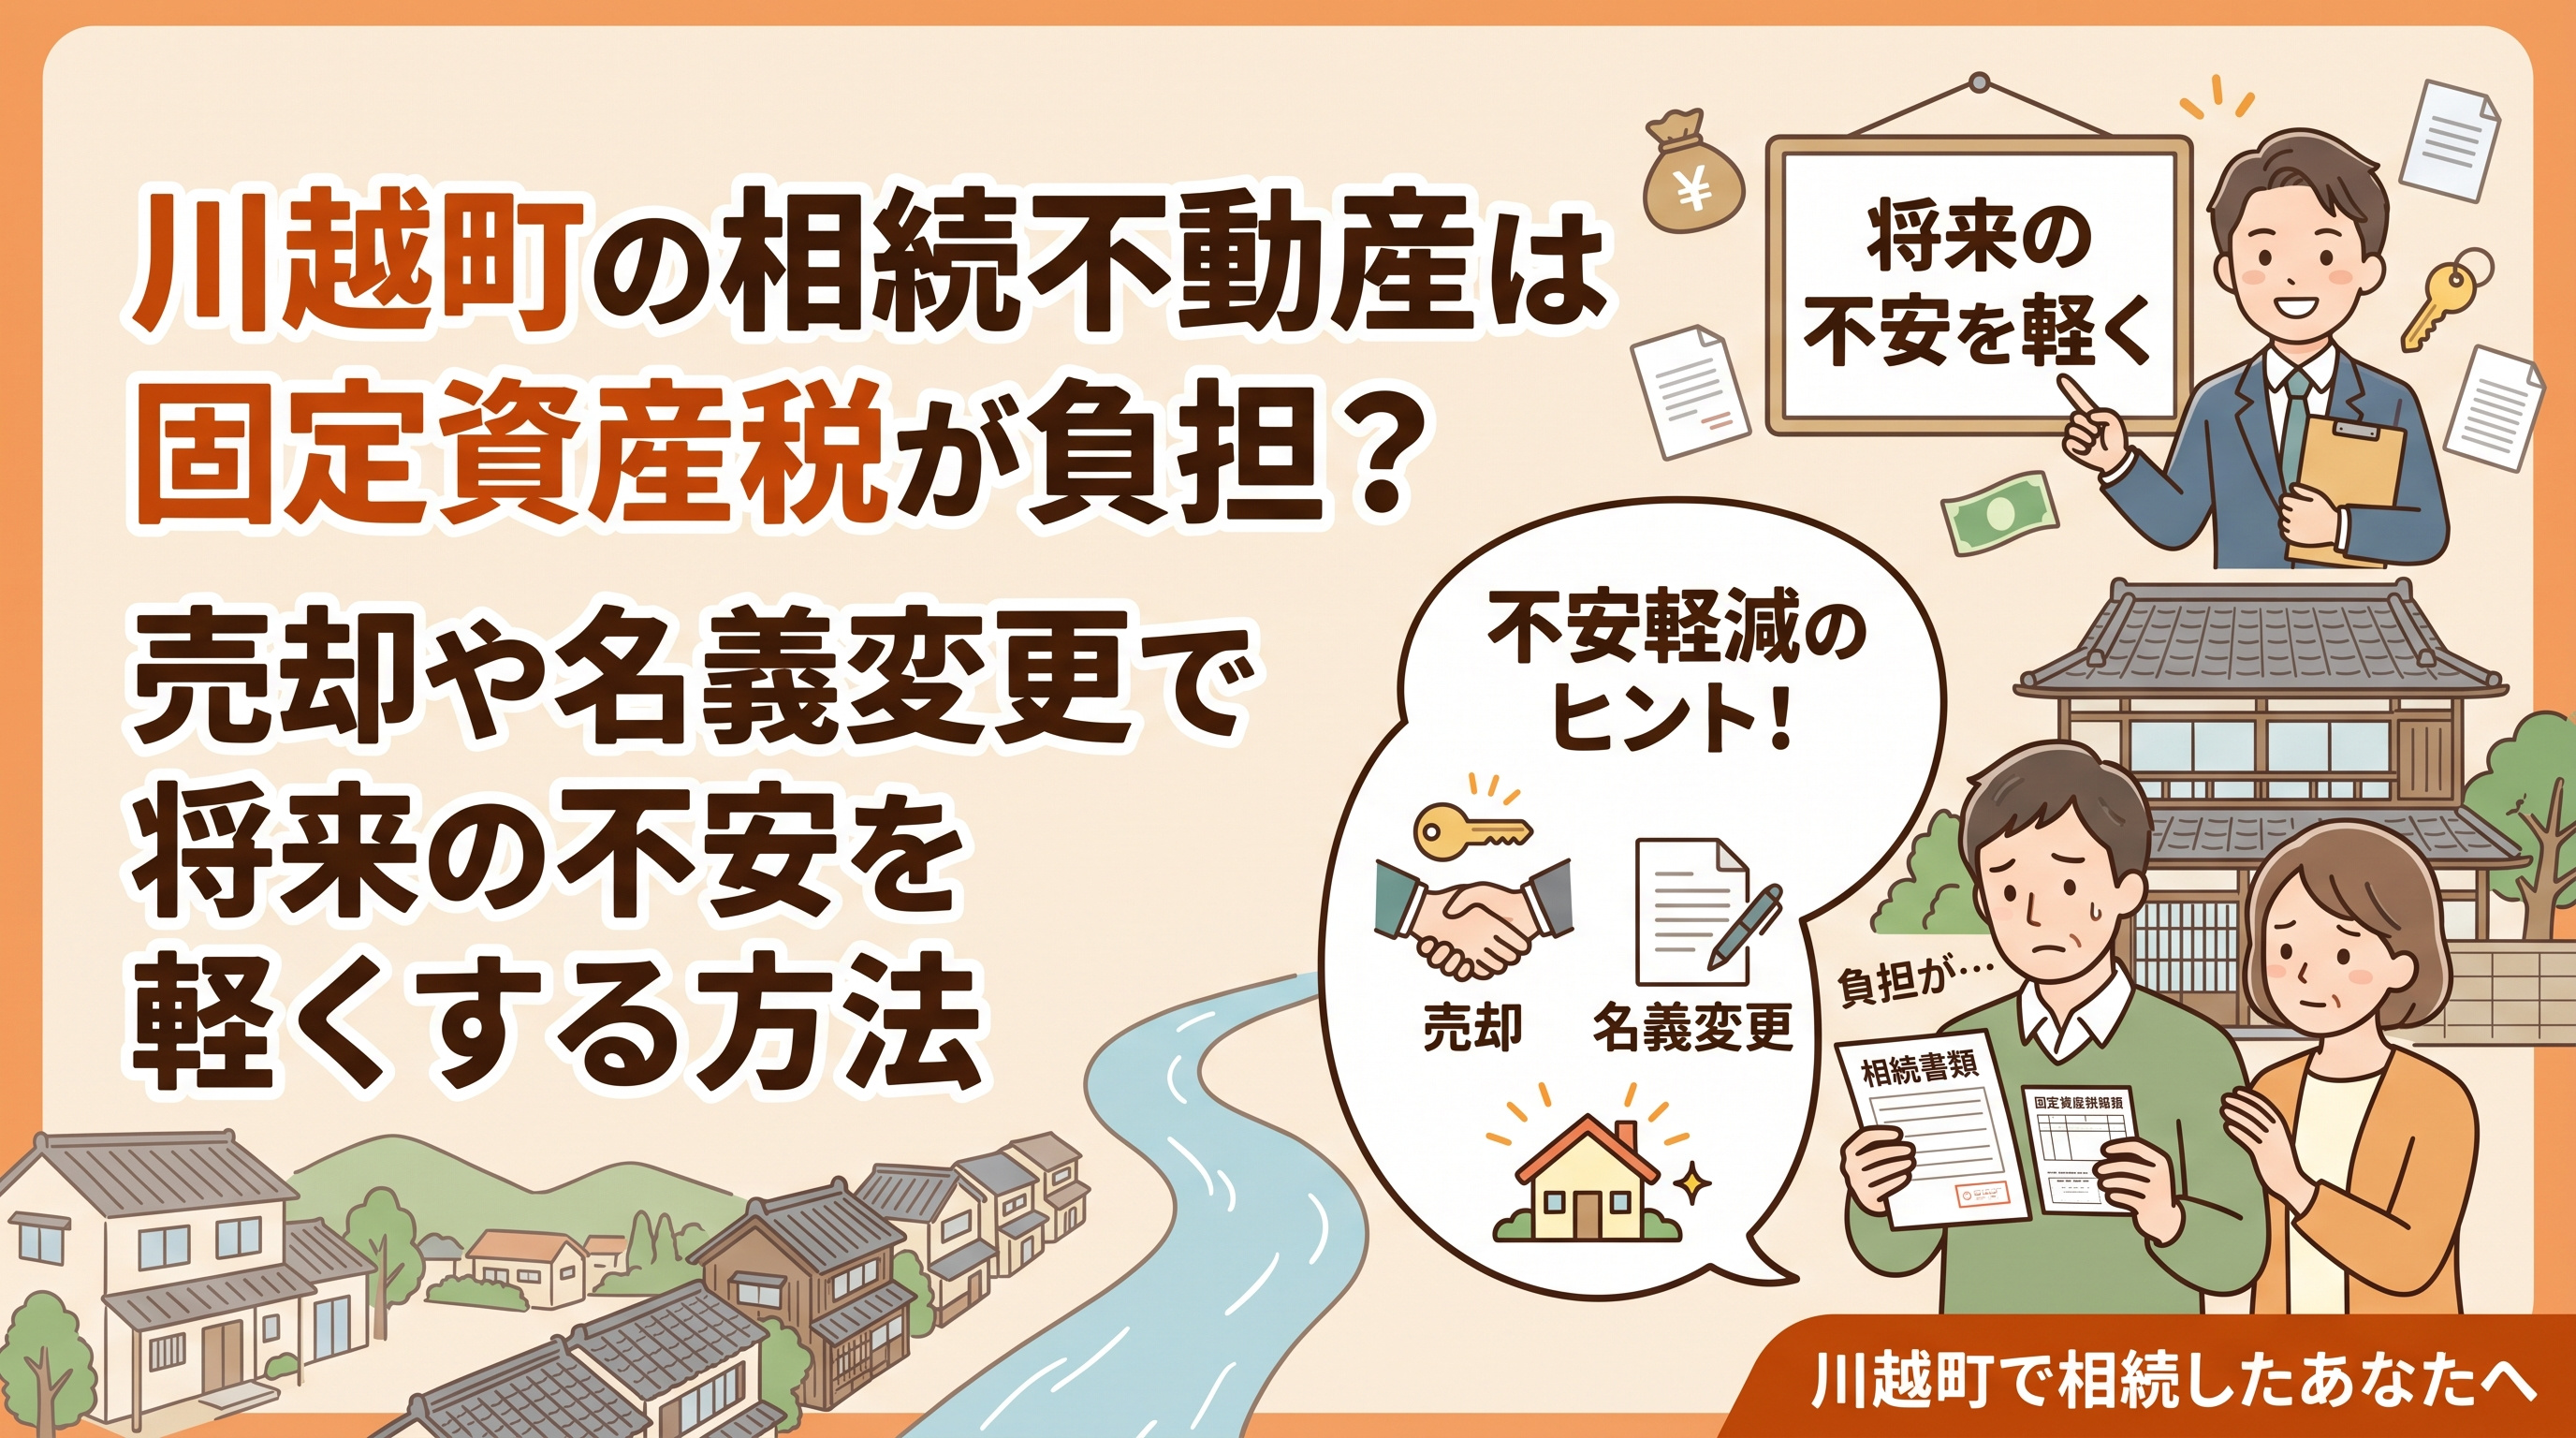
川越町の相続不動産は固定資産税が負担?売却や名義変更で将来の不安を軽くする方法
親から不動産を相続したものの、固定資産税の負担や名義変更、将来の売却までを具体的にイメージできず、不安を抱えていませんか。
特に川越町のように、生活の拠点とは別の場所に相続不動産を持つ場合、使っていないのに毎年の固定資産税だけが発生し続ける状況に悩む方は少なくありません。
しかも、所有者が亡くなった後も、相続登記や名義変更をしていないことで、納税通知書の宛先や負担の割合を巡って家族間でトラブルになるケースも見られます。
本記事では、川越町の相続不動産にかかる固定資産税の基本から、名義変更との関係、売却時の税金や費用、さらに活用・管理・手放す選択肢まで、順を追って整理していきます。
四日市市・桑名市・鈴鹿市周辺で相続した不動産を所有している方にも共通するポイントですので、固定資産税の将来負担を見据えた判断ができるよう、具体的なポイントを分かりやすく解説していきます。
川越町の相続不動産と固定資産税の基本
固定資産税は、毎年1月1日現在の登記簿上の所有者に課税される地方税で、不動産を所有しているかどうかが基準になります。
所有者が亡くなった場合でも、相続人がその不動産を引き継ぐ限り、固定資産税の負担はなくならず、相続人全員に納税義務が及ぶ仕組みです。
川越町においても、地方税法に基づき、土地や家屋を所有している方が固定資産税の納税義務者とされています。
そのため、相続によって不動産を取得した場合には、「誰がどのように税金を負担していくのか」を早めに整理しておくことが大切です。
固定資産税は、その年の1月1日(賦課期日)に登記簿や課税台帳に所有者として登録されている人に対して、その年度分が一括して課税されます。
たとえば、年の途中で所有者が亡くなっても、その年度分の固定資産税は1月1日時点の所有者名義で課税され、相続人が残りの税額を納めることになります。
また、登記簿上の名義変更が終わっていない場合でも、実際に不動産を引き継いだ相続人が納税義務を負うとされる運用が一般的です。
このような賦課期日の考え方を理解しておくと、「いつから自分が支払うのか」という不安を減らすことができます。
川越町では、毎年1月1日現在で町内に土地や家屋を所有している方が固定資産税の納税義務者とされており、所有者が亡くなっている場合には、現にその不動産を所有している相続人が納税を行うことになります。
また、所有者が死亡しているにもかかわらず名義が変わっていない場合には、「現所有者の申告制度」により、相続人が自ら現所有者であることを申告する義務が設けられています。
相続した不動産をそのまま持ち続けると、将来にわたって固定資産税や維持管理費がかかり、利用予定がない物件ほど負担が重くなりやすい点に注意が必要です。
特に、相続人が遠方に住んでいる場合などは、管理が行き届かず、固定資産税だけを払い続ける状況に陥るおそれがあるため、早めに方針を決めることが重要になります。
| 項目 | 内容 | 相続時の注意点 |
|---|---|---|
| 納税義務者 | 1月1日現在の所有者 | 名義と実際の所有者の確認 |
| 賦課期日 | 毎年1月1日時点 | 途中で死亡しても年度分継続 |
| 川越町での扱い | 相続人を現所有者として課税 | 現所有者申告と負担の整理 |
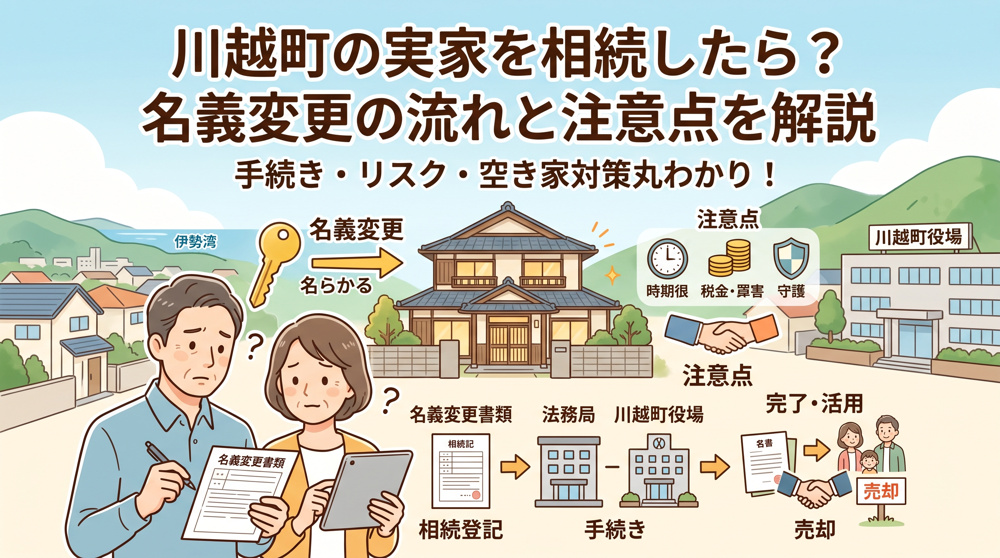
相続した不動産の名義変更と固定資産税負担の関係
相続登記は、令和6年4月1日から義務となり、不動産を相続したことを知った日から3年以内に申請する必要があります。
この義務は、過去に相続したまま登記をしていない不動産にも及び、一定の期限までに手続きをしなければなりません。
名義変更をしないまま放置すると、固定資産税の納税通知書が亡くなった方名義のまま届き、誰が支払うのかを巡って親族間でトラブルとなるおそれがあります。
さらに、相続登記の申請義務に違反した場合には、過料の対象となる可能性もあるため、早めの手続きが重要です。
川越町では、固定資産税は毎年1月1日時点の所有者に課税され、土地や家屋の所有者が亡くなった場合には、相続人が連帯して納税義務を負うとされています。
相続登記が完了するまでは、登記簿上の名義が亡くなった方のままでも、実際に財産を受け継いだ相続人が、まとまって税金を負担しなければなりません。
その一方で、誰が窓口となって納税通知書を受け取るのかを明確にするため、川越町では相続人代表者の届出と現所有者の申告を求めています。
この手続きを行っても、登記名義自体が変わるわけではないため、固定資産税の負担を整理するには、相続登記と組み合わせて考えることが大切です。
相続登記がすぐにできない事情がある場合でも、川越町では「相続人代表者指定届兼固定資産現所有者申告書」の提出により、当面の納税者を明らかにすることができます。
この申告は、現に固定資産を所有している相続人を把握し、固定資産税の納税通知書を円滑に送るための制度であり、相続税や登記の権利関係を直接変更するものではありません。
しかし、申告を怠ると、町が誰に通知を送ればよいか判断しにくくなり、滞納や督促が相続人全体の負担として重くのしかかるおそれがあります。
したがって、相続登記が間に合わない場合でも、まずは申告制度を利用して納税窓口を明確にし、そのうえで登記による名義変更に進む段取りが有効です。
| 項目 | 内容 | 相続人の対応 |
|---|---|---|
| 相続登記義務 | 相続から3年以内申請 | 早期に法務局で手続き |
| 固定資産税の納税者 | 相続人全員の連帯負担 | 代表者と負担割合を確認 |
| 現所有者申告制度 | 納税通知書の宛先整理 | 期限内に申告書を提出 |
| 名義変更遅延の影響 | 過料や滞納リスク増加 | 登記と税務を一体的管理 |

川越町で相続不動産を売却する場合の税金と費用
相続した不動産を売却するときには、まず譲渡所得税と住民税の仕組みを理解しておくことが大切です。
土地や建物を売却した場合の税金は、売却代金から取得費と譲渡費用を差し引いて計算した譲渡所得に対して課税されます。
相続によって取得した不動産の取得費は、被相続人が購入したときの代金や購入手数料などを引き継ぐ形で計算され、相続時に支払った登記費用や不動産取得税も含めることができます。
また、取得費が分からない場合には、売却代金の一定割合を取得費とみなす制度も用意されています。
譲渡所得税と住民税の税率は、所有期間が長期か短期かによって異なる点にも注意が必要です。
所有期間は、相続した日からではなく、被相続人がその不動産を取得した時点までさかのぼって判定されます。
一般に、所有期間が長い長期譲渡所得の方が税率は低く設定されているため、いつ取得した不動産なのかを確認しておくことが重要です。
さらに、一定の要件を満たす相続空き家の売却では、譲渡所得から一定額を控除できる特例が利用できる可能性があります。
売却にあたっては、税金以外にもさまざまな費用が発生するため、全体像を把握しておくと安心です。
相続登記や名義変更には登録免許税がかかり、手続を司法書士に依頼する場合にはその報酬も必要になります。
また、土地の境界を明確にするための測量費や、建物を解体する場合の解体費、売却の際の仲介手数料なども代表的な費用です。
これらのうち、売却のために直接必要となった費用については、譲渡所得の計算上「譲渡費用」として控除できるものもあるため、領収書を整理して保管しておくことが大切です。
| 区分 | 主な内容 | 譲渡所得計算上の扱い |
|---|---|---|
| 取得費 | 購入代金・取得時諸経費 | 売却代金から控除 |
| 譲渡費用 | 仲介手数料・測量費等 | 譲渡のための必要経費 |
| 税金負担 | 譲渡所得税・住民税 | 確定申告で精算 |
相続不動産を川越町で売却して固定資産税の将来負担を軽くしたい場合は、売却までの固定資産税と売却後の税金・費用を比較して検討することが大切です。
相続後、長期間そのままにしておくと、固定資産税だけでなく、管理費用や老朽化への対応費用も重なりやすくなります。
一方で、売却を急ぎ過ぎると、特例の適用条件を満たせなかったり、必要な測量や名義整理が不十分なまま契約を進めてしまうおそれもあります。
そのため、固定資産税の負担を抑えつつ、譲渡所得の計算や各種特例の適用時期を踏まえた売却計画を立てることが重要になります。
活用・管理・手放す選択肢と固定資産税負担を抑える考え方
相続した不動産を、自宅として使うのか、賃貸や駐車場として活用するのか、あるいは手放すのかによって、固定資産税と維持管理費の負担は大きく変わります。
まずは年間の固定資産税額と、修繕費や管理費、保険料などの支出を整理し、現実的に維持できる水準かどうかを冷静に確認することが大切です。
また、建物を残す場合と更地にする場合とで税額が変わることがあるため、解体の要否や将来の利用予定も含めて総合的に検討する必要があります。
こうした点を踏まえ、相続不動産を「持ち続ける前提」で考えるのではなく、活用・管理・売却の選択肢を比較しながら、固定資産税負担を抑える方向性を探ることが重要です。
利用予定がない土地を長期にわたり所有し続けると、固定資産税だけでなく、雑草の除去や境界トラブルへの対応など、管理上の負担も積み重なります。
相続した土地を手放したい場合、売却や隣地所有者への譲渡のほか、一定の要件を満たせば、相続土地国庫帰属制度を利用して国庫に帰属させることも検討できます。
この制度は、相続等により取得した土地を対象に、法務大臣の承認を受け、申請者が原則として標準的な管理費用の概ね10年分に相当する負担金を納付することで、土地を国に引き取ってもらう仕組みです。
ただし、建物や工作物がある土地、境界が不明な土地、通路として利用されている土地などは対象外となる場合があるため、事前に要件をよく確認したうえで検討することが欠かせません。
相続した不動産の固定資産税負担に不安がある場合は、評価額や税額が記載された通知書が届いた段階や、名義変更の手続を検討し始めた時期に、早めに専門家へ相談することをおすすめします。
固定資産税は、毎年1月1日時点の所有者に課税されるため、その時点で誰がどのように所有し、どのように活用するかを見通しておくことが重要です。
また、相続人が複数いる場合は、納税や管理の役割分担、将来の売却や国庫帰属制度の利用方針などについて、早い段階で話し合いを行い、合意形成を図っておくことが、無用なトラブルや滞納を防ぐうえで有効です。
こうした検討や調整を進める際、税金や制度の変更点を踏まえた助言を受けることで、固定資産税負担を抑えながら、無理のない不動産の持ち方を選びやすくなります。
川越町だけでなく、四日市市・桑名市・鈴鹿市周辺で利用予定のない相続不動産を所有している場合も、固定資産税だけで判断せず、維持管理費や将来の修繕費、売却時の費用まで含めて比較することが大切です。
| 選択肢 | 主な費用負担 | 検討すべきポイント |
|---|---|---|
| 自宅として利用 | 固定資産税と修繕費 | 生活計画と収支の適合 |
| 賃貸や駐車場活用 | 固定資産税と管理費 | 空室リスクと収益性 |
| 売却や国庫帰属 | 譲渡税や負担金 | 今後の管理不要の効果 |
川越町の相続不動産と固定資産税に関するよくある質問
親が亡くなった後の固定資産税は誰が支払いますか?
所有者が亡くなった後も固定資産税の負担がなくなるわけではなく、不動産を引き継いだ相続人が納税を行うことになります。相続人が複数いる場合は、誰が納税通知書を受け取り、どのように負担するかを早めに整理しておくことが大切です。
相続登記をすれば固定資産税は安くなりますか?
相続登記をしたこと自体を理由に固定資産税が安くなるわけではありません。相続登記は不動産の名義を整理する手続きであり、固定資産税の負担とは分けて考える必要があります。ただし、名義を整理することで、納税や将来の売却・活用について検討しやすくなります。
使っていない相続不動産でも固定資産税はかかりますか?
利用していない土地や建物でも、所有している限り固定資産税の対象になります。利用予定がない場合は、税金だけでなく管理費や修繕費なども継続するため、保有・活用・売却のどの方法が適しているか早めに検討することが重要です。
相続した不動産を売却すると固定資産税はどうなりますか?
固定資産税は毎年1月1日時点の所有者にその年度分が課税されます。不動産売買では、引き渡し日を基準として売主と買主の間で固定資産税相当額を精算することがあります。売却時には固定資産税だけでなく、譲渡所得税や仲介手数料などの費用も含めて手取り額を確認しましょう。
固定資産税の負担が大きい場合はすぐに売却したほうがよいですか?
固定資産税だけで判断するのではなく、今後の利用予定、管理費、修繕費、売却時の税金や費用などを総合的に比較することが大切です。川越町や四日市市・桑名市・鈴鹿市周辺で利用予定のない相続不動産を所有している場合は、保有を続けた場合の年間負担と売却した場合の手取り額を整理すると判断しやすくなります。
まとめ
相続不動産と固定資産税は、放置すると負担だけが増え、相続人同士のトラブルにもつながりかねません。
早めに名義変更や売却・活用の方針を決めることで、税金や管理コストを抑えやすくなります。
川越町をはじめ、四日市市・桑名市・鈴鹿市周辺で利用予定のない相続不動産を所有している場合は、固定資産税だけでなく、今後の管理費や修繕費まで含めて保有を続けるか検討することが大切です。
当社では、相続登記の進め方や固定資産税の整理、売却までを一括でサポートしています。
「何から始めればよいか分からない」という段階でも構いません。
現状を整理するところから丁寧にお手伝いしますので、まずはお気軽にお問い合わせください。